
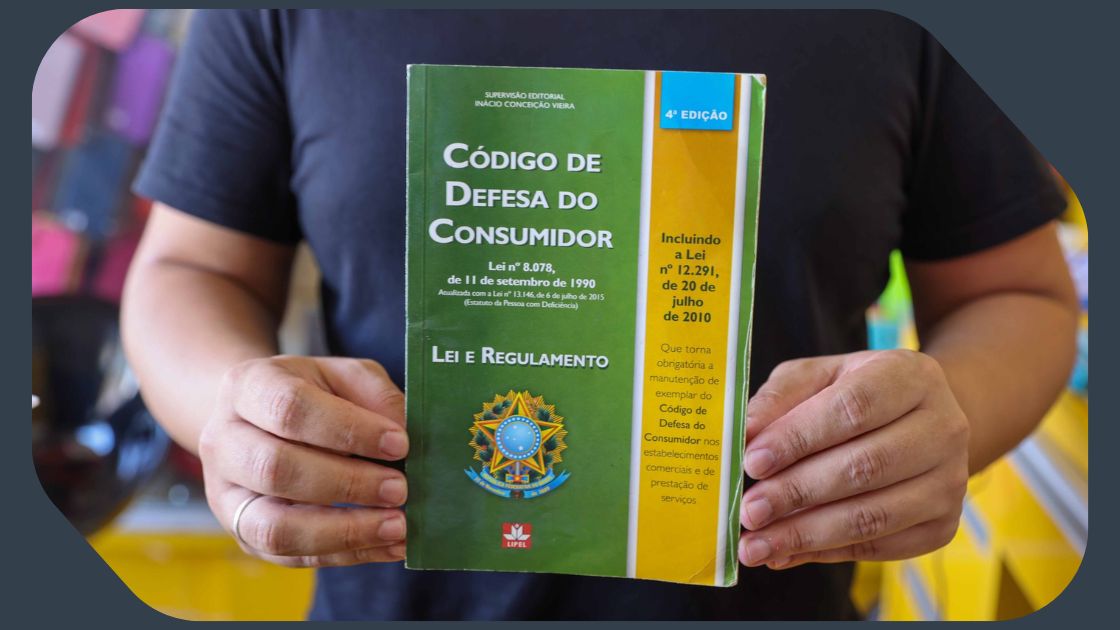
Em 11 de setembro de 1990, foi sancionada a Lei nº 8.078, conhecida como Código de Defesa do Consumidor, ou simplesmente CDC. A lei nasceu de uma determinação da própria Constituição de 1988, que colocou a defesa do consumidor entre os direitos fundamentais e ordenou ao Congresso Nacional a elaboração de um código sobre o tema. Trinta e seis anos depois, ela continua presente em quase tudo o que fazemos, do supermercado ao banco.
A ideia central do CDC é simples. Na relação entre quem compra e quem vende, as partes não estão em posição de igualdade. O banco, a loja ou a operadora de telefonia conhecem o contrato, as regras e os riscos muito melhor do que o cliente. Por isso a lei reconhece expressamente a vulnerabilidade do consumidor (art. 4º, I) e cria mecanismos para equilibrar essa balança.
Para trabalhadores, servidores públicos, aposentados e pensionistas, essa proteção tem um peso especial. É sobre o salário e o benefício previdenciário que recaem os empréstimos consignados, os cartões com desconto em folha, as tarifas bancárias e, não raro, cobranças que a pessoa nem sabia que existiam.
Quem é consumidor, afinal?
Consumidor é toda pessoa que adquire ou utiliza um produto ou serviço como destinatário final (art. 2º). Fornecedor é quem oferece esses produtos ou serviços no mercado (art. 3º). O STJ já pacificou, na súmula 297, que o CDC se aplica às instituições financeiras. Em outras palavras, a relação com o banco, com a financeira ou com a administradora do cartão também é uma relação de consumo, e as garantias do código valem para ela.
Descontos e cobranças que você não autorizou
Um dos problemas mais frequentes é o desconto que aparece no contracheque ou no extrato do benefício sem que o consumidor tenha contratado nada. Pode ser um seguro, uma mensalidade associativa, um cartão de crédito consignado ou um empréstimo que a pessoa não reconhece.
O CDC considera prática abusiva fornecer qualquer produto ou serviço sem solicitação prévia (art. 39, III), e o que for entregue nessas condições equivale a amostra grátis, sem obrigação de pagamento. A lei também proíbe que o fornecedor se aproveite da fraqueza ou do desconhecimento do consumidor em razão de sua idade, saúde, conhecimento ou condição social (art. 39, IV).
Quem paga um valor indevido tem direito a recebê-lo de volta em dobro, com correção monetária e juros, salvo nos casos de engano justificável (art. 42, parágrafo único). Para as cobranças mais recentes, o STJ entende que essa devolução em dobro não depende de prova de má-fé do fornecedor, bastando que a cobrança contrarie a boa-fé que deve orientar a relação. A depender das circunstâncias, pode haver também indenização por danos morais.
Nos casos de fraude, a súmula 479 do STJ estabelece que os bancos respondem objetivamente pelos danos causados por fraudes e delitos praticados por terceiros no âmbito das operações bancárias. Cada situação, porém, precisa ser analisada individualmente, porque a forma como o golpe ocorreu influencia o resultado.
Crédito responsável e superendividamento
Em 2021, a Lei nº 14.181 atualizou o CDC para tratar de um problema que atinge milhões de famílias, o superendividamento. Superendividado é o consumidor pessoa física, de boa-fé, que não consegue pagar todas as suas dívidas de consumo sem comprometer o mínimo necessário para viver (art. 54-A, § 1º).
A reforma incluiu entre os direitos básicos do consumidor a garantia de práticas de crédito responsável e a preservação do chamado mínimo existencial (art. 6º, XI e XII). Também passou a proibir expressamente que o fornecedor assedie ou pressione o consumidor a contratar crédito, principalmente quando se tratar de pessoa idosa, analfabeta, doente ou em situação de vulnerabilidade agravada (art. 54-C, IV). Quem recebeu várias ligações oferecendo empréstimo logo depois de se aposentar sabe bem do que se trata.
Para quem já está endividado, a lei criou o processo de repactuação de dívidas (art. 104-A). A pedido do consumidor, o juiz pode designar uma audiência de conciliação com todos os credores, na qual é apresentado um plano de pagamento com prazo máximo de cinco anos, preservado o mínimo existencial. Algumas dívidas ficam de fora desse procedimento, como os financiamentos imobiliários e os créditos com garantia real.
O direito de se arrepender
Quando a contratação acontece fora do estabelecimento comercial, por telefone, pela internet ou em visita a domicílio, o consumidor pode desistir do contrato no prazo de sete dias, contados da assinatura ou do recebimento do produto ou serviço (art. 49). Os valores eventualmente pagos devem ser devolvidos de imediato, com atualização monetária.
O que fazer na prática
O primeiro passo é acompanhar de perto o contracheque e o extrato do benefício. Aposentados e pensionistas do INSS podem consultar os descontos pelo aplicativo ou pelo site Meu INSS. Ao identificar qualquer valor estranho, vale guardar contratos, protocolos de atendimento e prints de conversas.
Em seguida, é possível registrar reclamação junto ao próprio fornecedor, ao Procon ou na plataforma pública consumidor.gov.br. Se o problema não for resolvido, o caminho é a via judicial. Nesse ponto, o CDC oferece outra vantagem relevante, a possibilidade de inversão do ônus da prova (art. 6º, VIII). Quando a alegação é verossímil ou o consumidor é hipossuficiente, o juiz pode atribuir ao fornecedor o dever de demonstrar que a contratação foi regular.
Também é importante não deixar o tempo passar. A lei prevê prazos para o exercício desses direitos, e a demora pode significar a perda da possibilidade de reaver o que foi pago.
Uma lei que continua atual
Trinta e seis anos depois de sua criação, o Código de Defesa do Consumidor segue como um dos instrumentos mais eficazes para proteger quem tem menos força na relação de consumo. Conhecer esses direitos é o primeiro passo para exercê-los.
Se você identificou descontos que não reconhece, enfrenta dificuldades com empréstimos ou cobranças, ou tem dúvidas sobre algum contrato, a equipe do Nicoliello, Viotti & Viotti está à disposição para analisar o seu caso e orientar sobre os caminhos possíveis.